Posisi Strategis Gas Alam di Tengah Arsitektur Transisi Energi
Indonesia saat ini berada di persimpangan jalan penting dalam menyelaraskan pertumbuhan ekonomi dengan komitmen iklim global di bawah Paris Agreement. Untuk mencapai target Net Zero Emission (NZE) pada tahun 2060 atau lebih cepat1 pemerintah melakukan perombakan menyeluruh terhadap arsitektur bauran energi nasional. Di tengah dorongan masif untuk menghentikan operasional pembangkit batu bara secara bertahap dan memacu Energi Baru Terbarukan (EBT) hingga mencapai ~74% dari total pembangkitan pada tahun 2060, gas alam menduduki posisi yang sangat unik dan strategis. Komoditas ini tidak hanya dipandang sebagai sumber energi fosil dengan intensitas emisi karbon terendah, tetapi juga ditetapkan sebagai bahan bakar transisi (transition fuel) utama yang akan menopang ketahanan energi nasional selama empat dekade mendatang.
Realisasi dan Struktur Konsumsi Gas Bumi Sektoral Nasional
Berdasarkan data Laporan Tahunan SKK Migas 2025, pemanfaatan gas bumi nasional semakin diprioritaskan untuk pemenuhan kebutuhan dalam negeri. Porsi alokasi gas bumi untuk pasar domestik mencapai 69,32% (sekitar 3.882,93 BBTUD), jauh melampaui porsi ekspor yang sebesar 30,68% (1.718,27 BBTUD) dari total rata-rata penyaluran nasional sebesar 5.601,20 BBTUD.
Tiga sektor pilar utama domestik—Industri Manufaktur (25,06% / 1.403,44 BBTUD), Ketenagalistrikan PLN/IPP (13,13% / 735,30 BBTUD), dan Industri Pupuk (11,83% / 662,67 BBTUD)—secara akumulatif menyerap 63,61% dari seluruh total pemanfaatan gas bumi Indonesia. Sementara itu, sektor ritel dan komersial seperti Jaringan Gas Rumah Tangga (Jargas / 12,89 BBTUD) serta Bahan Bakar Gas (BBG / 8,54 BBTUD) terus didorong perluasannya guna mengikis ketergantungan pada importasi LPG2
Proyeksi Permintaan Gas Sektoral 30 Tahun Mendatang (2025–2055)
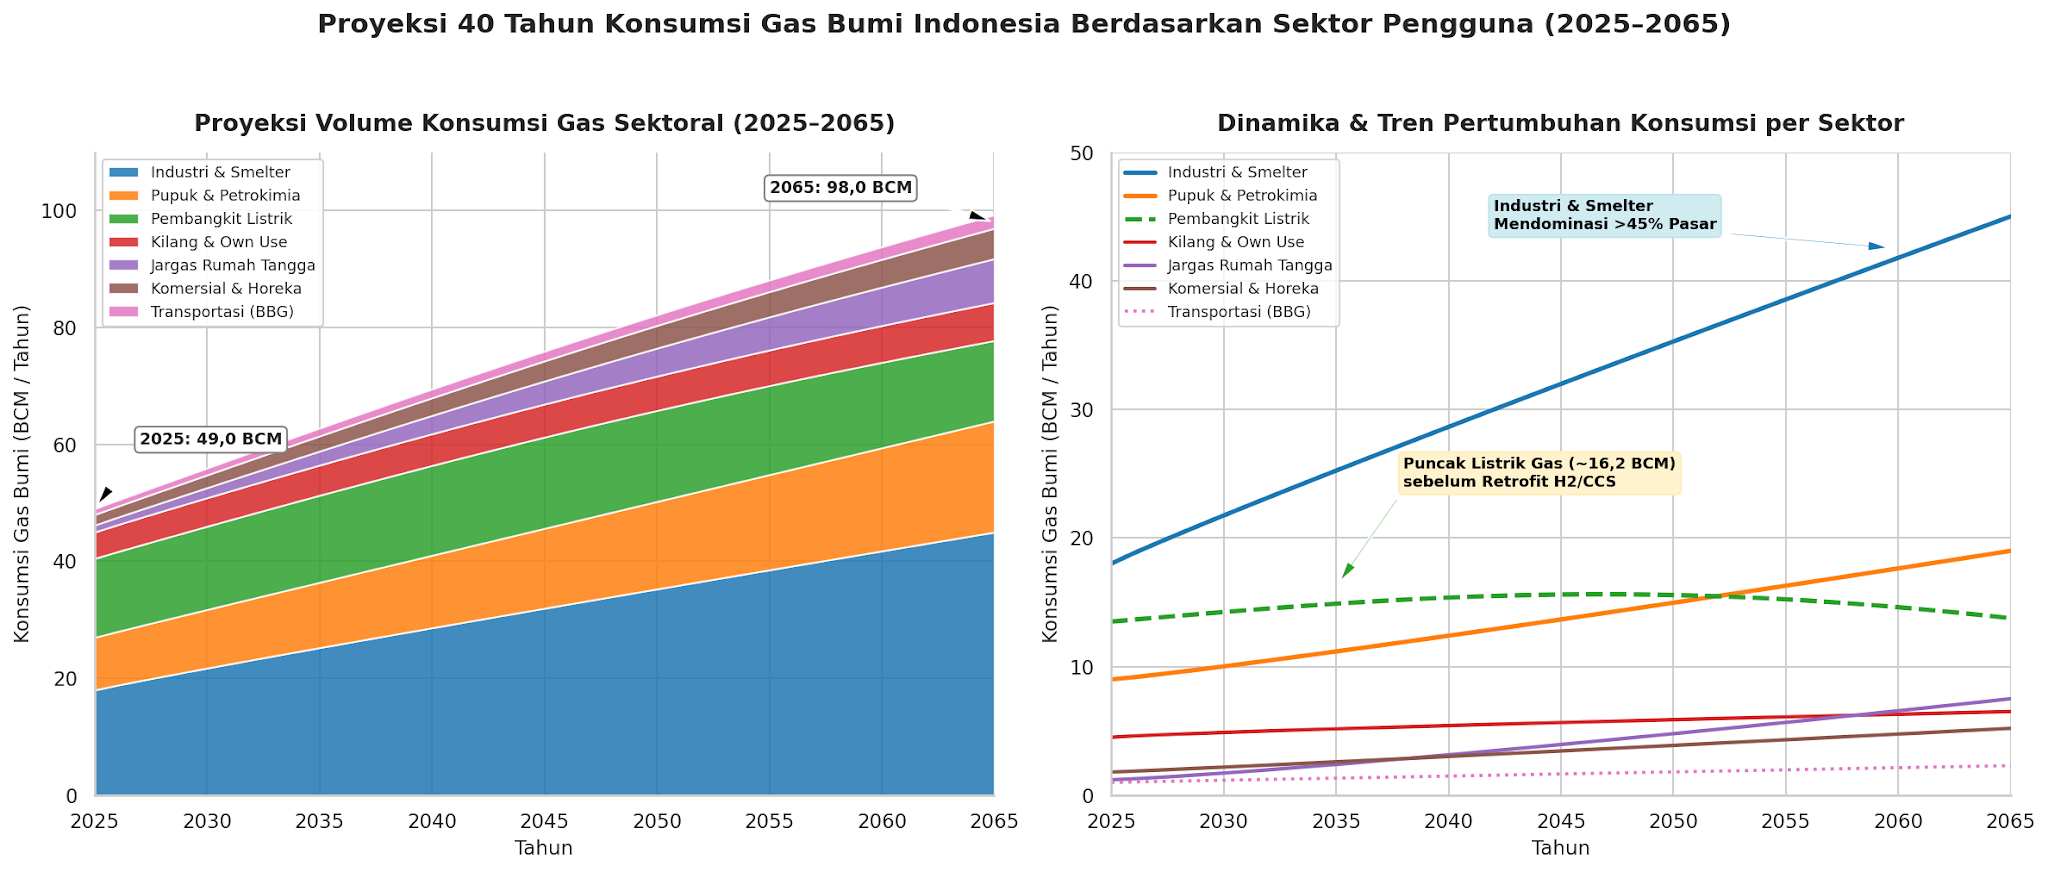
Dalam jangka panjang (2025–2055), total permintaan gas bumi nasional diproyeksikan melonjak dari 48,4 BCM pada tahun 2024 menjadi lebih dari 82 BCM pada tahun 2055.
Akselerasi hilirisasi mineral—khususnya pengembangan smelter nikel dan pengolahan logam dasar di berbagai Kawasan Ekonomi Khusus (KEK)—akan menjadikan sektor industri manufaktur sebagai konsumen terbesar yang menguasai lebih dari 40% pangsa pasar gas nasional. Sektor pupuk dan petrokimia juga akan tumbuh konsisten guna menjamin ketahanan pangan nasional melalui pemrosesan hidrogen. Di sisi lain, sektor ketenagalistrikan akan memanfaatkan gas sebagai penyedia keandalan dan pemikul beban puncak (load-following/peaker) seiring dengan tingginya penetrasi energi terbarukan variabel (VRE) dalam sistem kelistrikan PLN.
Ketimpangan Geografis ( Geographical Mismatch ) dan Tantangan Rantai Pasok
Geografi kepulauan Indonesia menciptakan tantangan pasokan yang kompleks. Pusat permintaan (demand center) terbesar nasional berada di Pulau Jawa dan Sumatra (mencapai lebih dari 60% total konsumsi), sementara cadangan dan produksi gas bumi hulu terbesar di masa depan terkonsentrasi di Indonesia Bagian Timur (Papua dan Maluku) serta kawasan ultra-deepwater (Lepas Pantai Kalimantan Timur dan Aceh)
Mengingat jaringan pipa antarpulau berjarak ribuan kilometer tidak ekonomis secara teknis, pencairan gas menjadi Liquefied Natural Gas (LNG) dan pengangkutan via kapal tangker menjadi rantai pasok logistik utama untuk menghubungkan wilayah surplus di timur dengan konsumen di barat.
Proyek Raksasa Hulu Migas ( Mega Projects ) dan Lini Waktu Onstream Realistis.
Pemerintah mengawal empat Proyek Strategis Nasional (PSN) hulu migas raksasa dengan total investasi mencapai US$46,15 Miliar (sekitar Rp761 Triliun) untuk menambah kapasitas produksi nasional sebesar 3.753 MMSCFD3.
- North Hub Development / Geng North & Gehem (ENI): Investasi US$11,8 Miliar dengan kapasitas puncak 1.000 MMSCFD + 67.089 BCPD. Target first gas realistis berada di kisaran 2028–2029 dengan masa puncak produksi (plateau) 12–15 tahun.
- Abadi Masela (INPEX / Pertamina / Petronas): Investasi US$20,9 Miliar dengan kapasitas 9,5 MTPA LNG + 150 MMSCFD gas pipa. Target first gas komersial realistis berada di kisaran 2030–2031 dengan masa plateau 15–20 tahun.
- Tangguh UCC Project (BP Berau Ltd.): Investasi US$6,38 Miliar untuk menambah cadangan 3,0 TSCF dan produksi puncak 476 MMSCFD, dilengkapi fasilitas CCUS berkapasitas simpan 1,8 Gigaton CO2. Target onstream bertahap mulai 2028–2030.
- Asap Kido Merah / AKM (Genting Oil): Investasi US$3,37 Miliar dengan kapasitas puncak 383 MMSCFD, ditargetkan onstream pada 2027
Komparasi 4 Skenario Pasokan 40 Tahun Mendatang (2025–2065)
Untuk memahami ketahanan energi nasional jangka panjang, dilakukan pemodelan simulasi 4 skenario pasokan berbanding lonjakan permintaan domestik (demand) hingga tahun 2065:
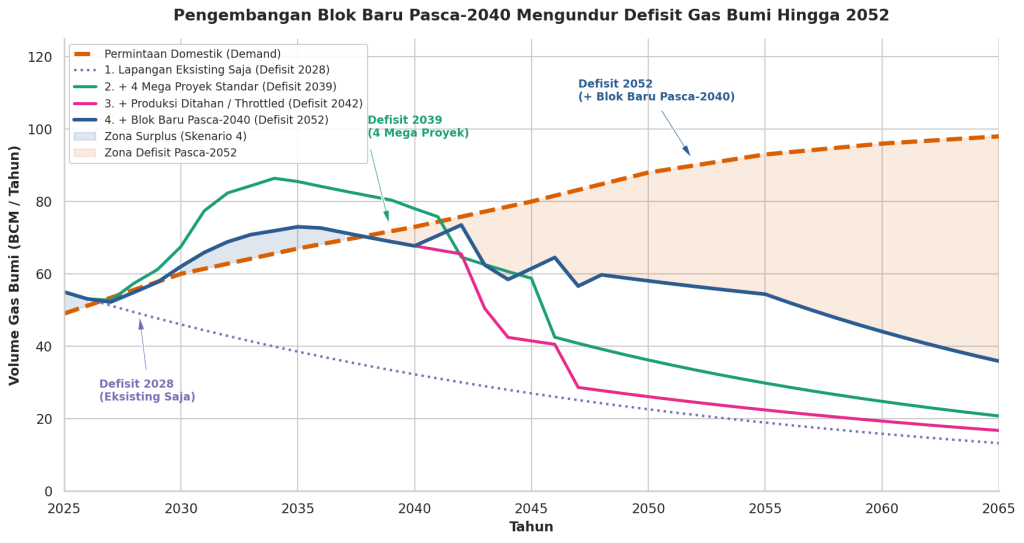
- Skenario 1 (Lapangan Eksisting Saja): Tanpa proyek baru, penurunan alami (natural decline ~3,5%/tahun) akan memicu krisis defisit gas mulai tahun 2028.
- Skenario 2 (+ 4 Mega Proyek Standar): Masuknya Geng North, Tangguh UCC, Andaman, dan Masela menciptakan lonjakan pasokan hingga memuncak di ~76 BCM pada 2033, namun defisit berulang akan kembali terjadi pada tahun 2039 pasca-fase plateau4.
- Skenario 3 (+ Produksi Ditahan / Throttled): Dengan mengelola laju alir produksi tahunan lebih moderat (managed rate), masa plateau dapat diperpanjang dan mengundur titik defisit ke tahun 2042.
- Skenario 4 (+ Blok Baru Pasca-2040): Pemanfaatan potensi blok eksplorasi baru (seperti East Natuna ~46 Tcf, Blok Warim, dan deepwater lanjutan) pada dekade 2040-an berhasil menutupi penurunan lapangan tua dan secara efektif mengundur titik defisit nasional hingga tahun 2052.
Kesimpulan
- Permintaan gas alam Indonesia akan terus tumbuh hingga mencapai > BCM pada 2055, menjadikan posisi bisnis gas alam sangat prospektif dari sisi pasar (demand)
- Pengoperasian 4 mega proyek (Geng North, Masela, Tangguh UCC, AKM) bernilai US$46,15 Miliar [44, 45, 46] berhasil mengamankan kebutuhan nasional dan menciptakan surplus gas selama dekade 2030-an, namun defisit akan kembali terjadi pada 2038–2042 jika tidak ada eksplorasi blok baru
- Pengadopsian eksplorasi blok baru pasca-2040 (East Natuna, Warim) berpotensi mengundur titik defisit nasional hingga tahun 2052.
- RUKN merencanakan kapasitas penyediaan pembangkit listrik sebesar 136,7 gigawatt (GW) pada 2025 dan 430 GW pada 2050. Pemanfaatan listrik per kapita mencapai sekitar 2500 kilowatt-jam (kWh) pada 2025 dan 7000 kWh pada 2050. Dokumen ini memproyeksikan kebutuhan listrik dari 539 terawatt-jam (TWh) pada 2025 menjadi sekitar 1.813 TWh pada 2060. RUKN menargetkan bauran energi pada 2060 didominasi oleh energi baru dan terbarukan (EBET) sebesar 73,6%. ↩︎
- Laporan Tahunan SKK Migas 2025, https://www.skkmigas.go.id/publication?tab=laporan%20tahunan ↩︎
- idem ↩︎
- Lonjakan Pasokan Bertahap (2028–2032): Produksi gas nasional akan melonjak signifikan secara bertahap saat Geng North (2028/2029), Andaman (2029/2030), dan Abadi Masela (2031) mulai beroperasi, mencapai puncaknya di ~75 BCM/tahun pada 2032–2036. ↩︎