Biaya Capex Pipeline di Indonesia, Perbandingan dengan Capex Global dan Asia

Kenapa Estimasi Capex Pipeline Gas Penting ?

Dalam industri energi, minyak dan gas (migas), serta distribusi air, proyek pipeline (pipa penyalur) merupakan investasi infrastruktur berskala besar dengan risiko tinggi. Sebelum pipa pertama ditanam di dalam tanah, ada satu tahapan krusial yang menentukan hidup atau matinya proyek tersebut: Estimasi CapEx (Capital Expenditure/Belanja Modal).
Estimasi CapEx bukan sekadar angka di atas kertas, melainkan fondasi strategis dalam manajemen proyek pipeline. Berikut adalah alasan mengapa estimasi CapEx sangat krusial di bidang ini:

  • Padat Modal, Proyek pipeline membutuhkan biaya yang sangat besar di awal. Dana tersebut dialokasikan untuk pengadaan material (pipa baja, katup, pompa), pembebasan lahan (right of way), studi lingkungan, hingga jasa konstruksi khusus. Estimasi CapEx yang akurat memastikan perusahaan dapat mengamankan pendanaan yang tepat, baik melalui ekuitas perusahaan, pinjaman bank, maupun konsorsium investor, tanpa risiko kekurangan dana di tengah jalan.
  • Kompleksitas Geografis dan Isu Sosial, Jalur pipeline sering kali membelah berbagai medan ekstrem—mulai dari bawah laut, hutan, pegunungan, hingga area padat penduduk. Setiap medan memiliki tantangan teknis berbeda yang berbanding lurus dengan biaya. Estimasi CapEx yang matang memperhitungkan komponen biaya tak terduga (contingency cost) untuk memitigasi risiko seperti perubahan regulasi lingkungan, kendala geologi, atau penundaan izin sosial.
  • Penentu Kelayakan Ekonomi, Sebelum proyek disetujui, manajemen akan menghitung indikator keuangan seperti Internal Rate of Return (IRR) dan Net Present Value (NPV). Angka CapEx menjadi input utama dalam kalkulasi ini. Selain itu, bagi pipa komersial, nilai CapEx sangat menentukan formulasi tarif sewa pipa (toll fee) kepada pengguna jasa. Jika estimasi CapEx terlalu rendah (underestimate), tarif yang dipatok menjadi tidak ekonomis dan investasi terancam tidak balik modal.
  • Menjaga Efisiensi dan Menghindari Cost Overrun, Industri pipeline global sering kali dihantui oleh masalah pembengkakan biaya (cost overrun). Dengan estimasi CapEx yang dirinci menggunakan metode standar (seperti klasifikasi AACE International), tim proyek memiliki baseline (tolok ukur) yang jelas untuk memantau pengeluaran selama fase eksekusi. Setiap deviasi biaya dari vendor atau kontraktor dapat langsung dideteksi dan dikendalikan.
Berapa Biaya Pipeline Per Km di Indonesia ?

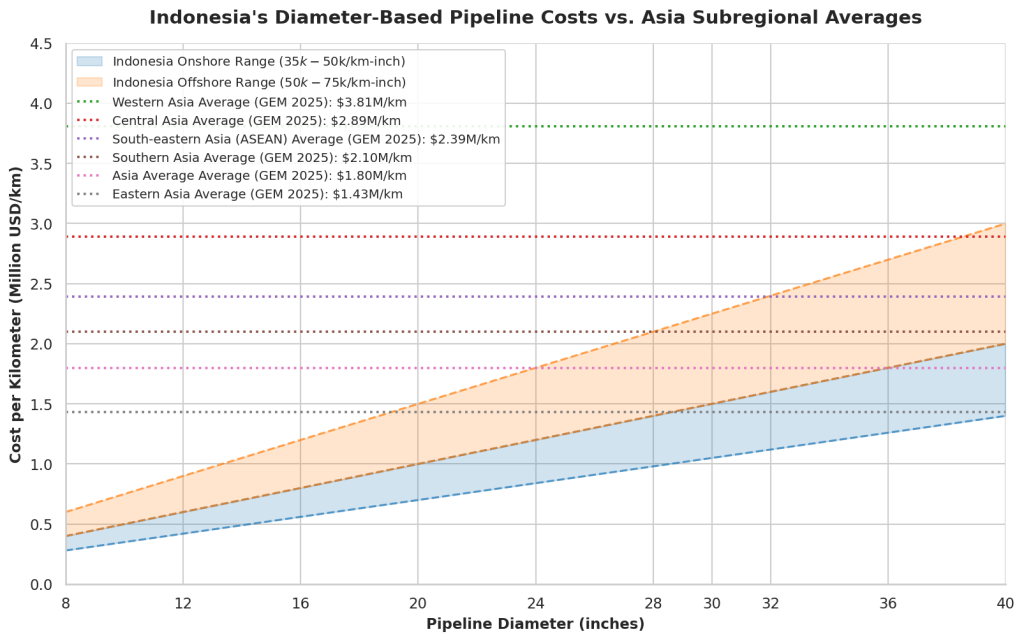
Gambar diatas merupakan estimasi biaya CAPEX pipeline di Indonesia yang diambil dari sekitar 20 data ruas pipa di Indonesia, yang tersedia berdasarkan jurnal, dan kanal berita resmi, Laporan komprehensif dari Global Energy Monitor (GEM) yang menyajikan estimasi biaya rata-rata pembangunan pipa gas bumi per kilometer di tingkat subregional Asia. Rilis November 2025 menunjukkan biaya di Asia Tenggara rata-rata mencapai USD 2,39 juta per km, sedangkan Asia Timur (didominasi China) rata-rata USD 1,43 juta per km. estimasi data lain diberikan oleh Abdul Qoyum dari UI pada jurnal berjudul Natural Gas as Petroleum Fuel Substitution: Analysis of Supply-Demand Projections, Infrastructures, Investments and End-UserDemand Projections, Infrastructures, Investments and End-User PricesPrice (Link Journal)

1. Rentang Biaya Investasi Terpasang ( Total Installed Cost ) per Km-Inch

Investasi pembangunan pipa gas bumi di Indonesia dihitung secara proporsional mengalikan panjang jalur pipa (km) dengan diameter dalam pipa (inci):

  • Pipa Onshore (Darat):USD 35.000 – USD 50.000 per km-inch.
    • USD 35.000 / km-inch: Standar keekonomian dasar transmisi gas bumi hilir berdasarkan studi Universitas Indonesia.
    • USD 40.000 / km-inch: Nominal baseline terpasang dasar berdasarkan kalkulasi teknis Bank Dunia.
    • USD 50.000 / km-inch: Parameter Bank Dunia setelah ditambahkan penyesuaian faktor medan/topografi (terrain factor) sebesar 25% untuk area berbukit, rawa, atau pemukiman padat.
  • Pipa Offshore (Lepas Pantai / Laut Dangkal):USD 50.000 – USD 75.000 per km-inch.
    • USD 50.000 / km-inch: Parameter dasar untuk perairan dangkal berdasarkan studi Universitas Indonesia dan Bank Dunia.
    • USD 75.000 / km-inch: Parameter usulan LEMIGAS untuk konstruksi di lepas pantai laut dangkal seperti Laut Jawa (Link Dokumen)

2. Rincian Komponen Pembentuk Biaya per Km-Inch (Model Bank Dunia)

Berdasarkan analisis rincian teknis Bank Dunia pada pipa darat 34 inci sepanjang 175 km, struktur pembentuk biaya per km-inch terbagi atas.

  1. Biaya Material Pipa Baja ( Piping Material Cost ): Menggunakan estimasi harga baja pipa mentah sebesar USD 200 per ton.
  2. Biaya Pengelasan & Konstruksi ( Pipe Welding Cost ): Menggunakan patokan USD 100 per inci diameter untuk setiap sambungan interval 10 meter lari (contoh: pipa 34 inci membutuhkan biaya pengelasan USD 3.400 per 10 meter).
  3. Overhead Lapangan: Dihitung sebesar 40% dari total gabungan biaya material dan pengelasan langsung.
  4. Manajemen Proyek & Kontinjensi: Dihitung sebesar 30% dari Total Erected Cost untuk mencakup risiko teknis dan manajemen.

3.Perbandingan dengan Rata-Rata Regional Global (Data GEM 2025)

Berdasarkan data rilis Global Energy Monitor (GEM) November 2025, biaya rata-rata pembangunan pipa gas per kilometer menunjukkan variasi yang signifikan di berbagai belahan dunia. Kawasan Amerika menempati posisi tertinggi dengan biaya USD 4,57 juta per km, di mana wilayah Amerika Utara menyentuh angka USD 5,21 juta per km sedangkan Amerika Latin jauh lebih rendah di angka USD 2,78 juta per km. Posisi berikutnya diikuti oleh Eropa dengan rata-rata USD 3,20 juta per km (Eropa Barat mencapai USD 3,87 juta per km), disusul oleh Oseania sebesar USD 2,68 juta per km, dan Afrika sebesar USD 2,67 juta per km. Sementara itu, wilayah regional Asia Tenggara mencatat biaya rata-rata USD 2,39 juta per km, sedangkan Asia secara keseluruhan memiliki rata-rata terendah yaitu USD 1,80 juta per km.
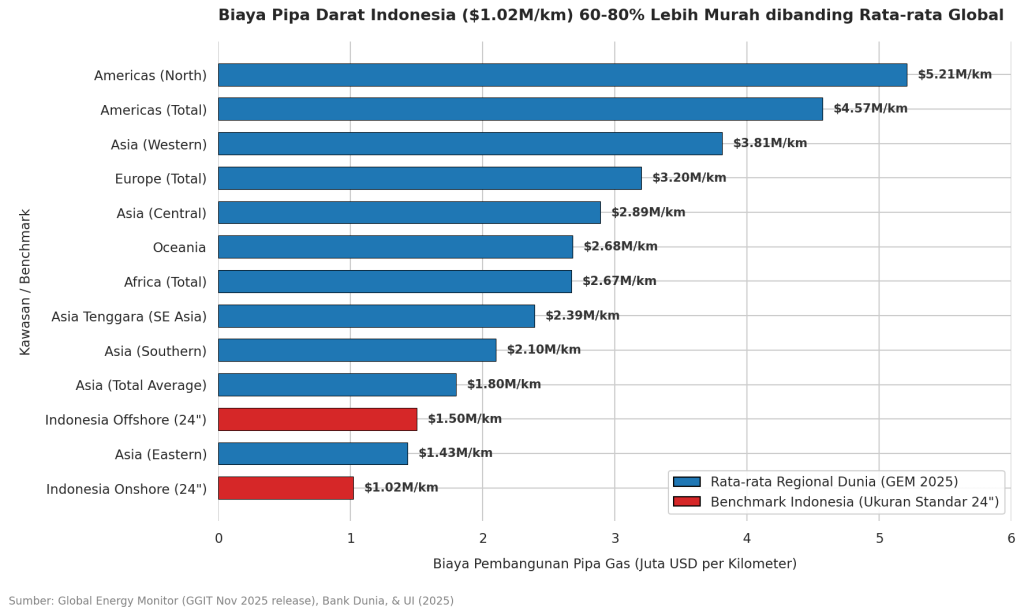
Jika dibandingkan dengan angka global tersebut, posisi biaya pembangunan pipa di Indonesia tergolong sangat efisien. Untuk pipa darat (onshore), biaya di Indonesia yang berkisar antara USD 0,84 juta hingga USD 1,20 juta per km untuk ukuran 24 inci berada jauh di bawah standar global. Nilai ini tidak hanya jauh lebih murah daripada kawasan berbiaya tinggi seperti Amerika dan Eropa, tetapi juga masih berada di bawah rata-rata kawasan Afrika, Oseania, bahkan rata-rata Asia secara umum. Di sisi lain, biaya pipa laut (offshore) Indonesia untuk ukuran yang sama juga tetap efisien, yakni berkisar antara USD 1,20 juta hingga USD 1,80 juta per km. Angka tersebut masih berada di bawah rata-rata kawasan Asia Tenggara yang sebesar USD 2,39 juta per km, yang biasanya terdorong lebih tinggi akibat kompleksitas geografis wilayah kepulauan dan perairan dalam.

Rendahnya estimasi CapEx pembangunan pipa gas di Indonesia ini dipengaruhi oleh beberapa faktor struktural yang saling terkait, antara lain:

  • Efisiensi Biaya Tenaga Kerja (Labor Cost): Upah tenaga kerja konstruksi dan teknis lokal di Indonesia jauh lebih kompetitif dibandingkan dengan upah pekerja di kawasan Amerika Utara atau Eropa Barat yang menerapkan standar upah minimum tinggi dan serikat pekerja yang ketat. Mengingat upah tenaga kerja merupakan salah satu komponen biaya terbesar dalam proyek infrastruktur linear, efisiensi di sektor ini memberikan pemotongan biaya yang masif.
  • Penggunaan Komponen Lokal dan Penetrasi Material Impor Berbiaya Rendah: Dukungan rantai pasok domestik yang terus berkembang mengurangi ketergantungan pada komponen impor berbiaya tinggi. Selain itu, untuk beberapa kebutuhan pipa yang belum bisa diproduksi secara maksimal di dalam negeri, kedekatan geografis dan kerja sama dagang dengan negara produsen baja massal seperti China memungkinkan kontraktor Indonesia memperoleh material dengan skema pembiayaan atau kredit ekspor yang sangat kompetitif.
  • Karakteristik Koridor Jalur Pipa (Right of Way – RoW): Di banyak negara maju, proses pembebasan lahan, kompensasi lingkungan, serta izin sosial-hukum menelan biaya yang luar biasa besar dan memakan waktu lama. Di Indonesia, meskipun tantangan pembebasan lahan tetap ada, biaya kompensasi jalur pipa darat relatif lebih rendah, ditambah dengan pemanfaatan koridor utilitas milik negara (right of way bersama) yang membantu menekan biaya non-teknis secara signifikan.
  • Skala Kedalaman Laut Regional: Untuk proyek pipa offshore, perairan Indonesia—khususnya di kawasan barat seperti Laut Jawa—didominasi oleh perairan dangkal (shallow water). Karakteristik geografi ini secara teknis menurunkan tingkat kompleksitas instalasi karena tidak memerlukan kapal gelaran pipa (pipelay vessel) kelas berat atau teknologi perairan dalam (deepwater) yang memiliki tarif sewa harian sangat mahal.
Tantangan Geohazard dalam Pembangunan Pipeline Gas Trans-Indonesia

Indonesia saat ini tengah memacu pembangunan infrastruktur energi guna mencapai target ketahanan energi nasional dan transisi menuju energi bersih. Salah satu pilar utamanya adalah interkoneksi jaringan pipa gas bumi (pipeline) yang membentang lintas pulau dan provinsi. Proyek-proyek strategis seperti pipa transmisi Cirebon-Semarang (CISEM) dan Dumai-Sei Mangkei menjadi bukti nyata akselerasi ini.

Namun, membangun jalur pipa gas di Indonesia bukanlah perkara mudah. Sebagai negara kepulauan yang berada di kawasan Ring of Fire, para praktisi engineering dihadapkan pada karakteristik wilayah yang unik sekaligus menantang.

Tantangan Utama: Karakteristik Geologi dan Medan Indonesia

Rute pipeline di Indonesia sering kali harus membelah pegunungan dengan kelerengan curam, melintasi lahan basah/rawa yang luas di Sumatera dan Kalimantan, hingga menyeberangi selat dengan arus laut yang kuat. Kondisi ini melahirkan risiko geohazard (bahaya geologi) yang sangat tinggi, antara lain:

  • Pergerakan Tanah dan Tanah Longsor: Jalur pipa yang melewati lereng perbukitan rentan terhadap deformasi akibat pergeseran tanah aktif.
  • Likuefaksi dan Penurunan Tanah (Settlement): Khususnya di area pesisir atau lahan dengan struktur tanah lunak, stabilitas fondasi pipa menjadi taruhan utama.
  • Korosi dan Lingkungan Agresif: Kelembapan tinggi dan karakteristik tanah tertentu di Indonesia mempercepat laju degradasi material pipa jika tidak dimitigasi sejak awal.

Pentingnya Integrasi Survey dan Engineering Komprehensif

Untuk memastikan pipeline memiliki masa pakai (operational life) yang panjang dan aman dari risiko kebocoran, PT. Pustek menerapkan pendekatan terintegrasi yang menggabungkan tiga pilar utama:

1. Survey Geospasial dan Topografi Akurat

Sebelum desain pipeline dibuat, penentuan jalur (rute) terbaik wajib dilakukan melalui Route Selection Survey. Kami memanfaatkan teknologi LiDAR dan Drone untuk memetakan koridor jalur pipa secara cepat dengan akurasi sentimeter, bahkan di area vegetasi lebat. Untuk area shore approach (peralihan laut ke darat), Survey Batimetri dengan Multibeam Echosounder dikerahkan untuk memetakan kontur bawah air secara detail guna menghindari palung atau struktur batuan tajam.

2. Investigasi Tanah (Geotechnical Investigation) Mendalam

Data topografi tidak akan sempurna tanpa pemahaman struktur bawah permukaan. Melalui metode Deep Boring, Standard Penetration Test (SPT), dan Sondir (CPT), tim geoteknik mengidentifikasi daya dukung tanah dan titik-titik rawan longsor. Data lapangan ini kemudian dianalisis di laboratorium untuk menentukan metode proteksi pipa, seperti pemasangan retaining wall pada lereng atau kalkulasi kedalaman tanam pipa yang aman.

3. Detail Engineering Design (DED) & Pipeline Integrity Assessment

Seluruh data lapangan diramu oleh tim engineer ke dalam pemodelan kalkulasi tegangan pipa (stress analysis). Pipa dirancang untuk mampu menahan beban internal (tekanan gas) dan beban eksternal (tekanan tanah, gempa, dan beban lalu lintas). Bagi jaringan pipa yang sudah eksis (existing pipeline), kami menerapkan Pipeline Integrity Management dan Fitness-for-Service (FFS) Assessment berbasis standar global (seperti API 579/ASME) untuk mendeteksi dini korosi atau deformasi, sehingga insiden fatal dapat dicegah.

Kesimpulan

Perkembangan jaringan pipa gas di Indonesia adalah kunci masa depan energi nasional. Namun, keberhasilannya sangat bergantung pada kualitas data survey awal dan ketajaman analisis engineering. Dengan rekam jejak pengerjaan proyek dari Aceh hingga NTT, PT. Pustek berkomitmen untuk terus menghadirkan solusi rekayasa terbaik demi terwujudnya infrastruktur pipa gas yang aman, andal, dan berkelanjutan di seluruh penjuru nusantara.

Posisi Bauran Energi Gas Alam: Data Historis & Proyeksi 40 Tahun

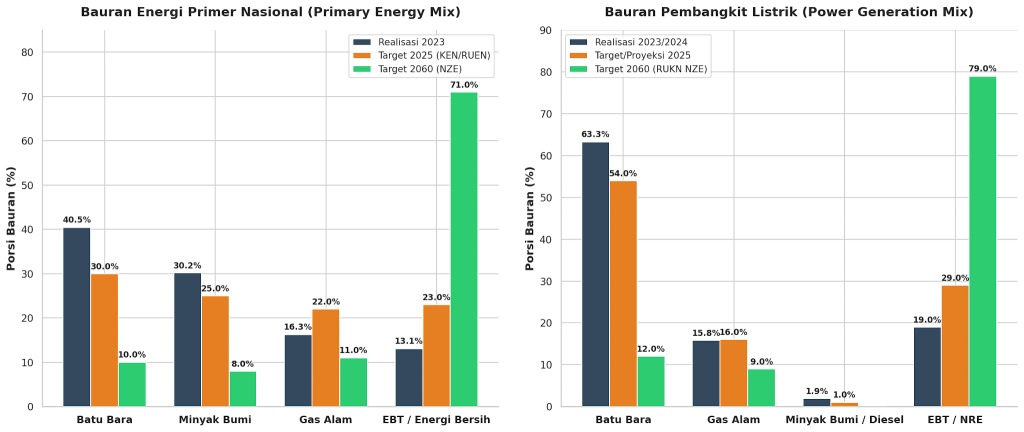
Sepanjang dekade 2013 hingga 2023, posisi gas alam dalam bauran energi primer nasional mengalami pergeseran yang cukup dinamis. Pada tahun 2013, gas bumi memberikan kontribusi signifikan sebesar 19% dari bauran energi primer nasional dengan tingkat konsumsi mencapai 1,56 Tcf. Memasuki tahun 2023, di tengah total pasokan energi primer Indonesia yang menyentuh angka 1.843 MBOE, porsi gas alam sedikit melandai ke kisaran 16,28%–17%. Angka ini menempatkan gas bumi di urutan ketiga di bawah batu bara (40,46%) dan minyak bumi (30,18%). Sektor ketenagalistrikan nasional yang berbasis sistem on-grid berkapasitas 107 GW turut mengandalkan gas alam, di mana Pembangkit Listrik Tenaga Gas dan Uap (PLTGas/PLTGU) menyumbang sekitar 15,8% dari total kapasitas terpasang.

Gambar 1 : Bauran Energy Primer Nasional dan Bauran Pembangkit Listrik

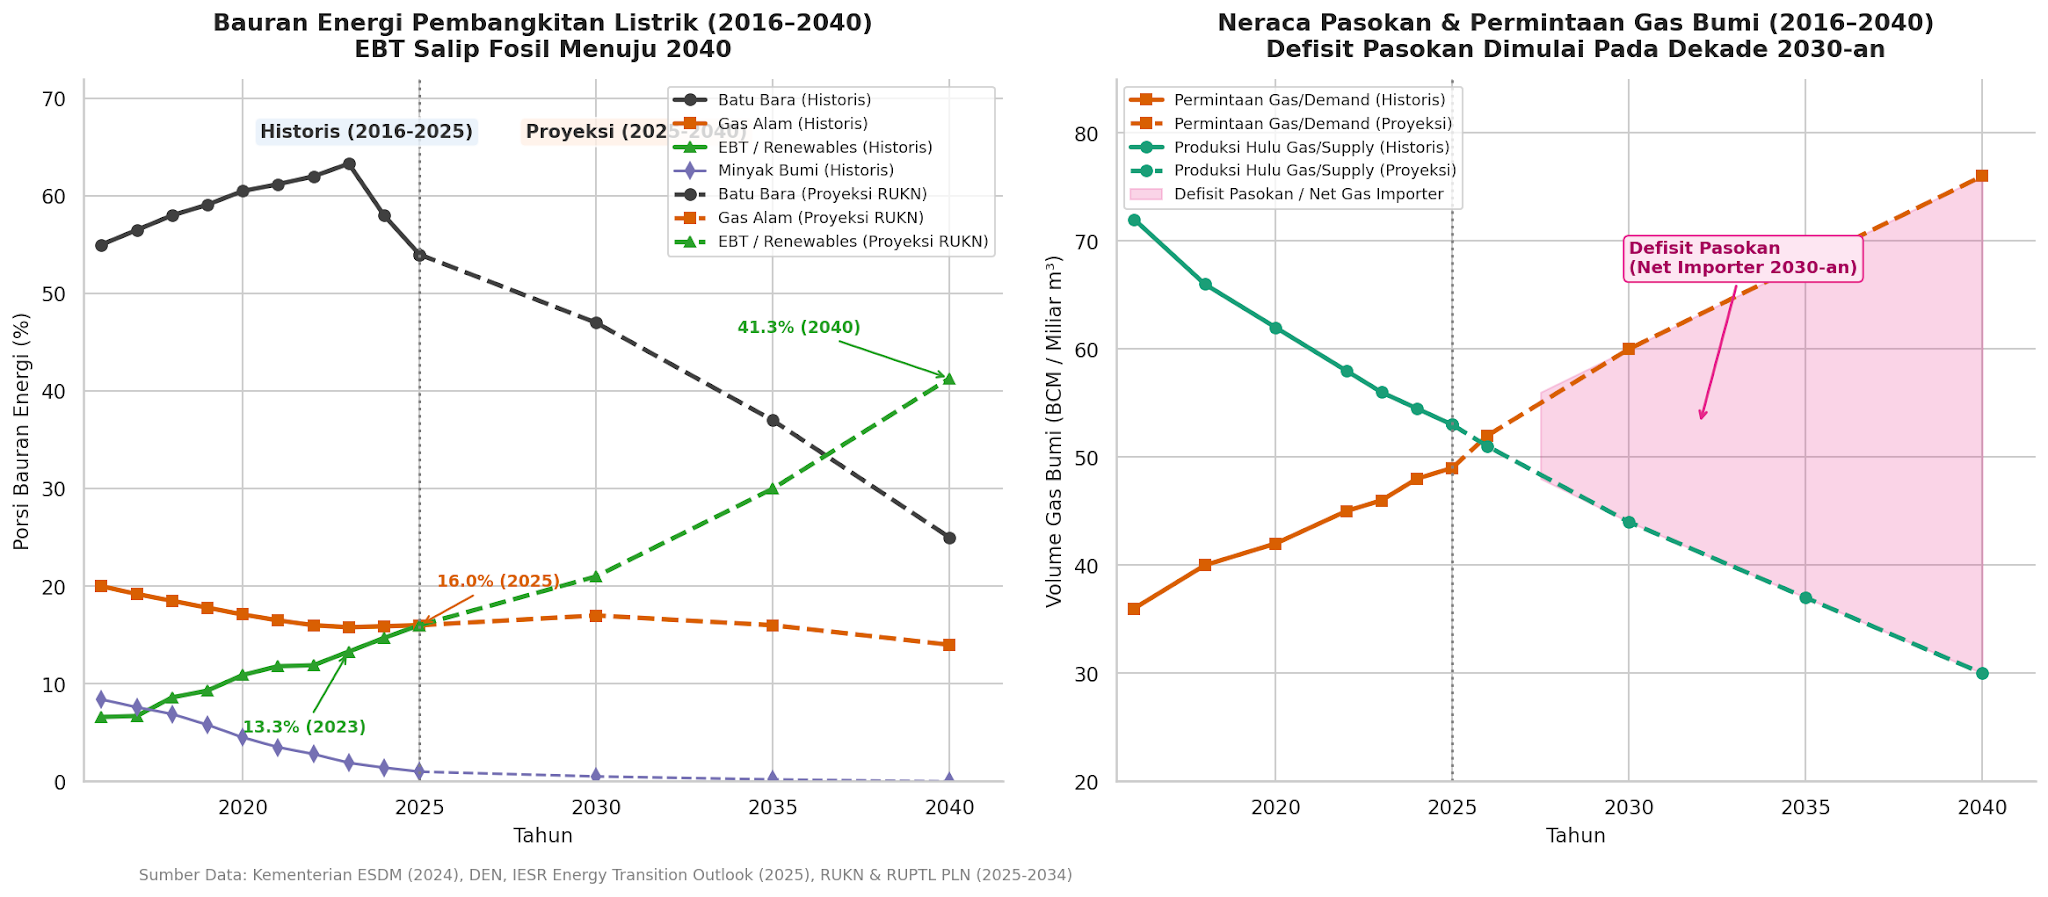
Namun, kestabilan bauran tersebut dibayangi oleh tantangan ketahanan energi yang serius akibat ketimpangan antara pasokan dan permintaan. Dalam kurun waktu sepuluh tahun terakhir (2013–2023), terjadi fenomena yang saling bertolak belakang: produksi hulu gas nasional merosot hingga 22% atau rata-rata mengalami penurunan sebesar 3,5% per tahun. Di sisi lain, laju pertumbuhan domestik justru melonjak tajam sebesar 39%. Kesenjangan yang melebar ini diperparah dengan penyusutan cadangan gas bumi Indonesia sebesar 33%, yang merosot drastis dari 150,39 TSCF pada tahun 2013 menjadi tinggal 99,5 TSCF di tahun 2023.

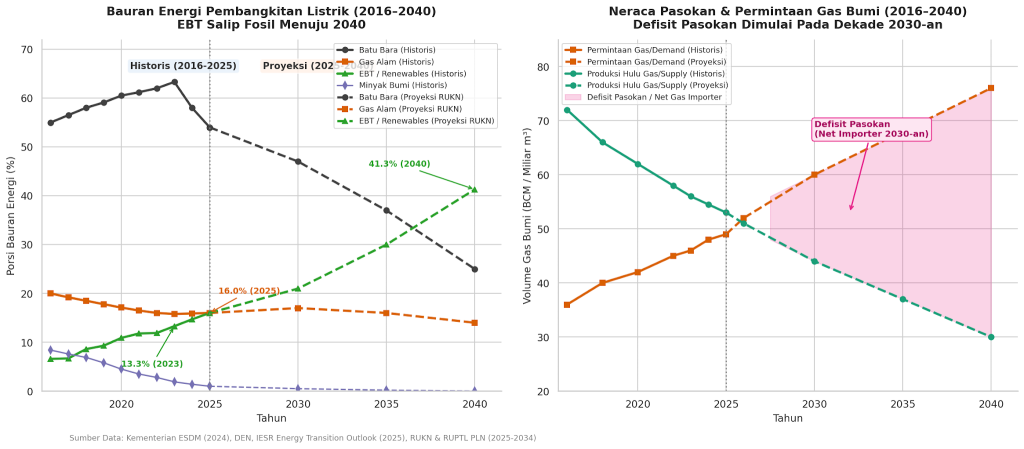
Meskipun pasokan domestik mengetat, ketergantungan terhadap energi bersih ini diperkirakan tetap melonjak dalam jangka pendek. Sepanjang tahun 2024 hingga 2026, permintaan gas nasional diproyeksikan meningkat dari 48 BCM menjadi 52 BCM, sebuah pertumbuhan yang didorong kuat oleh ekspansi sektor ketenagalistrikan serta industri pengolahan mineral (smelter). Jika Indonesia terjebak dalam skenario Business-As-Usual (BAU) tanpa adanya dekarbonisasi yang agresif, porsi gas bumi diprediksi akan terus tertahan tinggi pada kisaran 16%–18%. Konsekuensi logis dari tingginya ketergantungan di tengah merosotnya produksi hulu ini akan memaksa Indonesia secara resmi berubah status menjadi negara pengimpor gas bersih (net gas importer) mulai dekade 2030-an.

Gambar 2 : Data Historis dan Proyeksi Bauran Energi Indonesia Hingga 2040

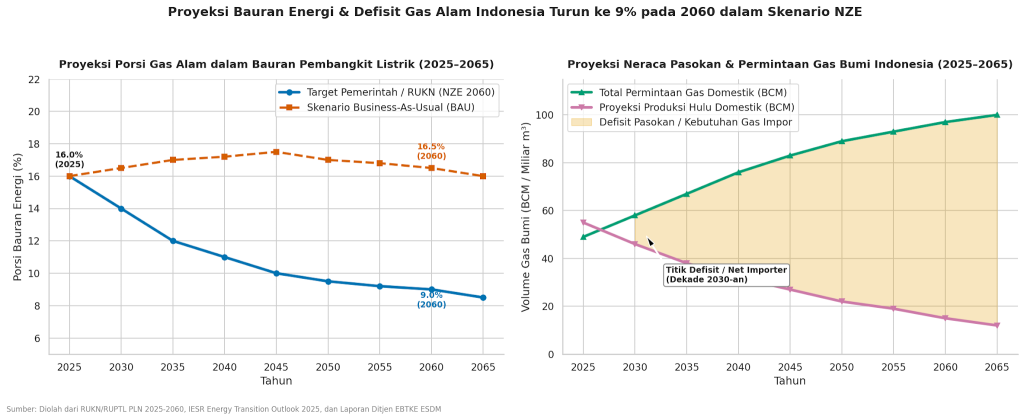
Menghadapi tantangan tersebut, pemerintah telah menyusun peta jalan dekarbonisasi jangka panjang melalui target Net Zero Emission (NZE) 2060, yang dituangkan dalam Rencana Umum Ketenagalistrikan Nasional (RUKN) dan RUPTL. Di bawah skenario ini, kapasitas pembangkit listrik nasional ditargetkan melesat hingga 443 GW pada tahun 2060, dengan porsi gas alam dalam bauran pembangkitan diturunkan bertahap dari sekitar 16% di tahun 2025 menjadi 9% di tahun 2060, berdampingan dengan batu bara (12%) dan dominasi EBT (79%). Demi menekan emisi, pembangkit gas akan bertransformasi mulai tahun 2051 melalui program retrofit agar dapat beroperasi penuh menggunakan 100% green hydrogen (𝐻2) atau dilengkapi teknologi Carbon Capture and Storage (CCS). Di masa depan, pembangkit listrik berbasis gas tidak lagi menjadi pemikul beban utama (baseload), melainkan dipertahankan secara strategis sebagai follower atau peaker untuk menjaga stabilitas dan keandalan jaringan listrik di pusat beban kota-kota besar saat pasokan energi terbarukan variabel mengalami fluktuasi.

Gambar 3 : Proyeksi Neraca Pasokan dan Permintaan Gas Bumi Indonesia Hingga tahun 2065.

Realita Penurunan Produksi Hulu dan Kritisnya Cadangan Domestik Dinamika paling mengkhawatirkan dari sektor gas alam Indonesia dalam sepuluh tahun terakhir (2013–2023) terletak pada ketimpangan antara laju produksi dan permintaan1. Selama dekade tersebut, produksi hulu gas alam nasional mengalami penurunan secara kumulatif sebesar 22%, atau terdepresiasi rata-rata 3,5% setiap tahunnya akibat penurunan alami (natural decline) pada lapangan-lapangan tua2. Pada periode yang sama, total cadangan dan sumber daya kontinjensi gas menyusut 33% dari 150,39 TSCF menjadi tinggal 99,5 TSCF. Kontraksi pasokan hulu ini terjadi di saat struktur perekonomian nasional justru membutuhkan pasokan energi yang semakin besar.

Lonjakan Permintaan Domestik dan Ancaman Defisit Pasokan Berbeda dengan tren produksinya yang menurun, tingkat permintaan (demand) gas alam di dalam negeri justru mengalami lonjakan tajam sebesar 39% dalam dekade terakhir. Dalam jangka pendek, konsumsi gas bumi nasional diproyeksikan terus meningkat dari 48 BCM pada tahun 2024 menjadi 52 BCM pada tahun 2026. Pendorong utama lonjakan permintaan ini berasal dari akselerasi hilirisasi industri—khususnya sektor smelter mineral dan petrokimia—serta ekspansi penggunaan gas untuk pembangkit listrik dan jaringan gas rumah tangga. Ketimpangan struktural ini memicu proyeksi bahwa Indonesia akan mengalami defisit pasokan dan berubah status menjadi pengimpor bersih gas (net gas importer) mulai dekade 2030-an.

Proyeksi 40 Tahun Kedepan Menurut Skenario Target Pemerintah Dalam peta jalan energi jangka panjang menuju tahun 2060, pemerintah menetapkan penurunan porsi energi fosil secara terukur seiring dengan ekspansi EBT hingga mencapai 73,6%–79%. Berdasarkan dokumen RUKN dan RUPTL terbaru, porsi gas alam dalam bauran energi pembangkitan diproyeksikan menurun dari kisaran 16% pada tahun 2025 menjadi 9% pada tahun 20603. Penurunan porsi persentase ini tidak berarti penggunaan gas menghilang secara absolut, melainkan porsinya mengecil dibandingkan pertumbuhan total kapasitas pembangkit nasional yang melonjak hingga 443 GW pada tahun 2060. Gas alam disiapkan untuk menggantikan batu bara sebagai penyedia beban dasar (baseload) dan pemikul beban puncak (peaker) dalam sistem ketenagalistrikan bersih.

Skenario Business-As-Usual (BAU) dan Konsekuesi Ekonominya Apabila Indonesia berjalan di bawah skenario Business-As-Usual (BAU) tanpa intervensi kebijakan dekarbonisasi yang agresif, porsi gas bumi dalam bauran energi diproyeksikan bertahan di tingkat 16%–18% hingga empat dekade mendatang (gambar 2 dan 3). Namun, skenario BAU ini membawa konsekuensi ekonomi yang sangat berat. Tanpa adanya penemuan cadangan raksasa baru yang berproduksi secara komersial, ketergantungan pada gas impor dalam bentuk LNG internasional akan membengkak drastis. Hal ini berisiko memperburuk neraca perdagangan nasional dan mengekspos pasar domestik terhadap gejolak harga energi global serta risiko rantai pasok geopolitik.

Dilema Infrastruktur Jangka Panjang dan Risiko Unbankable Assets Tantangan bisnis gas alam semakin kompleks ketika meninjau infrastruktur penyaluran. Karakteristik geografi Indonesia yang kepulauan mengharuskan gas alam dicairkan menjadi LNG untuk didistribusikan dari pusat produksi di wilayah timur ke pusat beban di wilayah barat. Pembangunan infrastruktur LNG dan jaringan regasifikasi membutuhkan investasi kapital yang sangat besar dengan masa pengembalian modal yang panjang, rata-rata mencapai 30 tahun. Mengingat target NZE ditetapkan pada tahun 2060, proyek-proyek infrastruktur gas baru menghadapi tenggat waktu yang sangat sempit, sehingga diproyeksikan berisiko tinggi menjadi tidak layak didanai (unbankable) dan terancam menjadi aset terdampar (stranded assets).

Footnote :

  1. Indonesia-Energy-Transition-Outlook-2025-Digital-Version, Indonesia’s upstream oil and gas revenues have plummeted from 35% of total revenue (7% of GDP) in 2001 to under 1% of GDP since 2016, with gas demand projected to rise from 48 to 52 BCM by 2026 and oil production to fall to 400 kb/day by 2030 ↩︎
  2. Indonesia is projected to become a net gas importer by the 2030s (IEA, 2022a). Indonesia’s gas reserves are shrinking rapidly, dropping by 33% from 150.39 TSCF in 2013 to 99.5 (reserves and contingent resources) in 2023 (MEMR, 2023c; 2024) ↩︎
  3. 260126R0P-Bahan-Transisi-Energi-INDEF-Tayang, ↩︎

Share with