Potret Bauran Energi Eksisting Indonesia
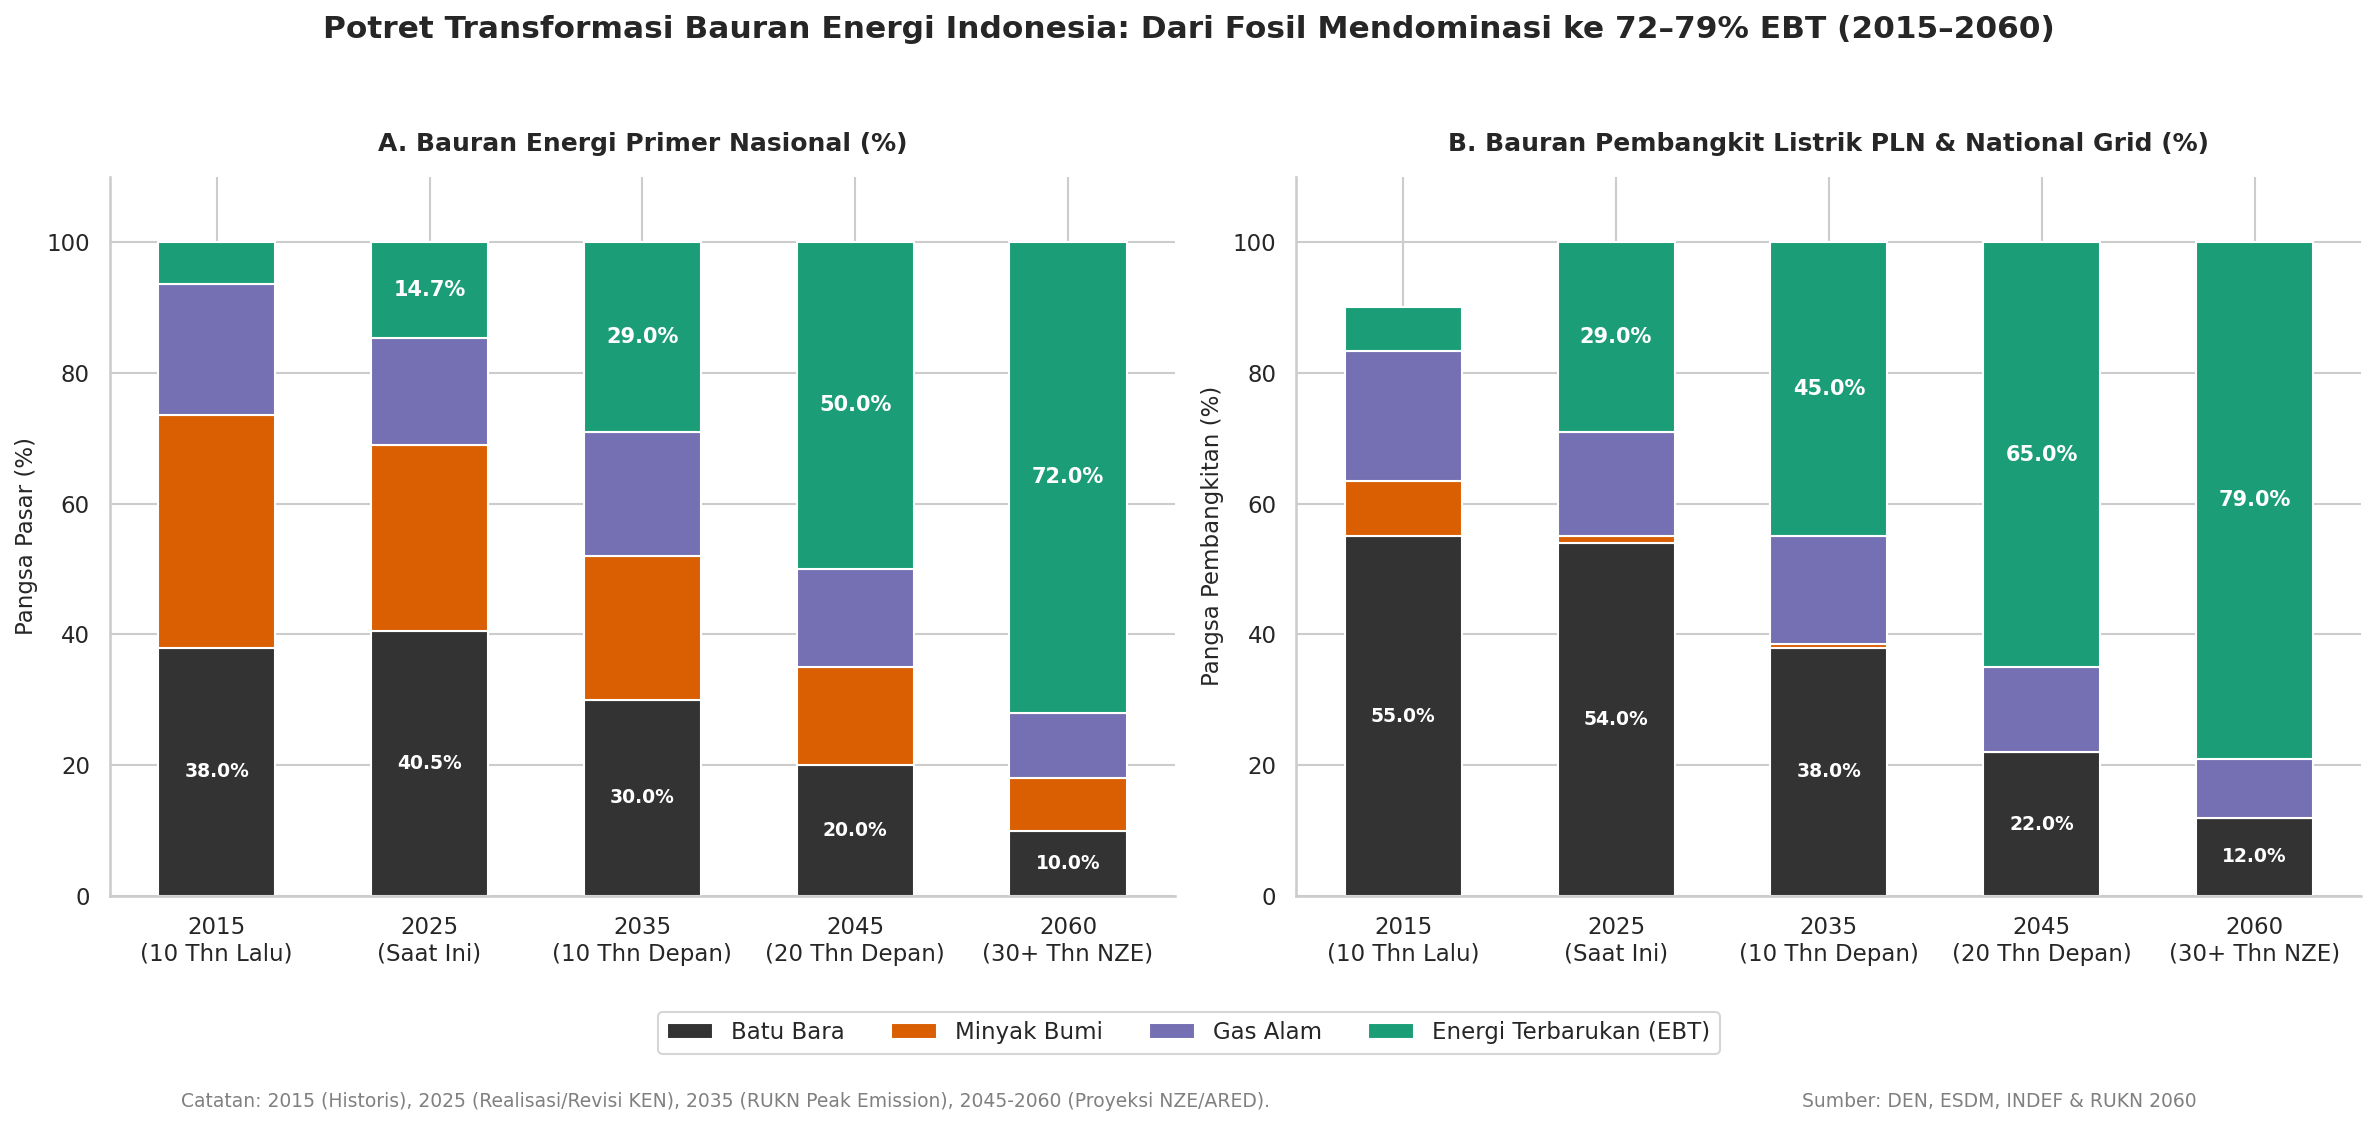
Indonesia berada di titik krusial dalam menyelaraskan pertumbuhan ekonomi nasional dengan komitmen dekarbonisasi global. Pada tahun 2023, total pasokan energi primer Indonesia mencapai 1.843 MBOE,1 yang masih didominasi oleh batu bara sebesar 736 MBOE (~40,5%), diikuti oleh minyak bumi (~30,2%), gas alam (~16,3%), serta Energi Baru Terbarukan (EBT) sebesar 13,1%2
Di sektor ketenagalistrikan (dengan total kapasitas terpasang nasional sebesar 107 GW), bahan bakar fosil menopang 81% pembangkitan. Rincian bauran pembangkitan terdiri dari batu bara (63,3%), gas alam (15,8%), EBT (18,6%)—terdiri atas dispatchable RE 18,2% dan variable RE (VRE) 0,4%—serta minyak/diesel (1,9%). Selain itu, keberadaan pembangkit industri mandiri (captive power) sebesar 21 GW menyumbang 27% dari total emisi sektor ketenagalistrikan, yang menegaskan perlunya integrasi dekarbonisasi di kawasan industri dan smelter.
KEN, RUEN, RUKN, dan Realisme Baru Transisi Energi
Dokumen perencanaan energi nasional—seperti Kebijakan Energi Nasional (KEN), Rencana Umum Energi Nasional (RUEN), Rencana Umum Ketenagalistrikan Nasional (RUKN), dan Rencana Usaha Penyediaan Tenaga Listrik (RUPTL)—mengalami penyesuaian target untuk menyelaraskan ambisi transisi dengan kesiapan infrastruktur dan pertumbuhan ekonomi.
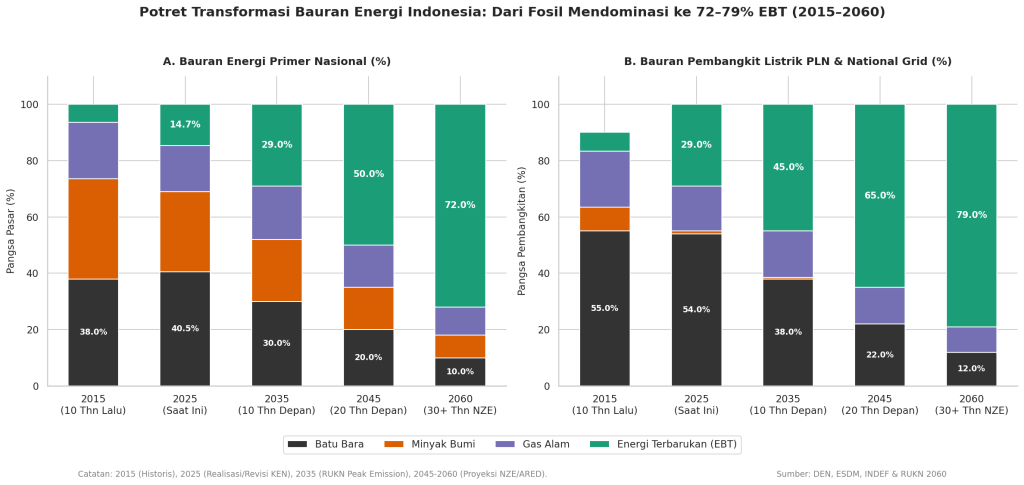
- Revisi Target Bauran EBT 2025 ( Realisme Baru ): Target awal bauran EBT primer sebesar 23% pada tahun 2025 yang tercantum dalam KEN 2014 / RUEN 2017 telah direvisi melalui RPP KEN / PP KEN baru menjadi 17% hingga 20% (atau 16%–20% dalam target Renstra Ditjen EBTKE). Penyesuaian ini mencerminkan realita capaian bauran EBT yang berada di angka 13,1% pada 2023 dan 14,68% pada 2024 akibat hambatan investasi dan isu kepastian harga jual listrik EBT3.
- Pergeseran Puncak Emisi Karbon: Puncak emisi (peak emissions) sektor energi disesuaikan dari tahun 2030 menjadi tahun 2035 (dengan perkiraan emisi puncak kelistrikan sebesar ~599 juta ton CO₂) guna memberi ruang bagi pertumbuhan ekonomi nasional4
- Peta Jalan Bauran EBT Jangka Panjang menuju NZE 2060: Target porsi EBT dalam bauran energi primer ditetapkan meningkat menjadi 19%–21% pada 2030, 41,3% pada 2040 dan 70%–72% pada tahun 2060. Khusus di sektor ketenagalistrikan, porsi energi baru dan terbarukan (EBET) diproyeksikan mencapai 73,6%–74% dari total pembangkitan pada 20605
- Skala Ekspansi Ketenagalistrikan RUKN: RUKN memproyeksikan kapasitas terpasang pembangkit listrik nasional melonjak dari 107 GW (2025) menjadi 136,7 GW (2025/2030), 242 GW (2040), dan 443 GW pada tahun 2060. Seiring ekspansi ini, konsumsi listrik per kapita diproyeksikan naik dari ~1.313 kWh/kapita menuju >5.000 kWh/kapita pada 2060. Pada tahun 2060, bauran pembangkitan listrik 443 GW tersebut terdiri dari 24,1% Energi Baru, 28,8% Stable RE (SRE), 20,7% Variable RE (VRE), dan 26,4% Fosil + CCS
Peta Peluang Bisnis Energi di Indonesia Masa Depan
Perubahan peta bauran energi nasional menciptakan ceruk pasar dan peluang investasi bernilai ribuan triliun rupiah di berbagai subsektor energi bersih, serta kebutuhan saat transisi, diantaranya :
A. Pembangkitan EBT Skala Besar & Program ARED (Solar, Hydro, Geothermal)
- Program ARED & RUPTL PLN 2025–2034: Di bawah skenario Accelerated Renewable Energy Development (ARED), RUPTL PLN 2025–2034 menetapkan target penambahan kapasitas pembangkit EBT sebesar 42,6 GW serta sistem penyimpanan energi baterai (Battery Energy Storage System / BESS) sebesar 10,3 GW dalam satu dekade ke depan. Secara keseluruhan, proyek ARED membidik penambahan 100 GW EBT hingga 20406.
- Panas Bumi (Geothermal): Indonesia memiliki potensi panas bumi terbesar di dunia[25]. RUPTL 2025–2034 merencanakan penambahan kapasitas PLTP sebesar 5,2 GW, yang akan mengukuhkan posisi Indonesia sebagai pemilik kapasitas PLTP terpasang terbesar di dunia. Wilayah Kerja Panas Bumi (WKP) dan PSPE baru (seperti Toka Tindung, Wapsalit, Cisolok, dan Muara Laboh) menjadi fokus pengembangan utama
- Tenaga Surya & Bayu (VRE): Indonesia memiliki potensi radiasi surya yang melimpah dengan kapasitas potensi mencapai 7,7 hingga 20 TW. RUPTL menyiapkan tambahan 8,2 GW untuk PLTS dan PLTB. Peluang bisnis mencakup proyek Floating Photovoltaics (FPV) di atas waduk, PLTS Atap komersial/industri, serta investasi manufaktur rantai pasok lokal (seperti pabrik sel dan modul surya terintegrasi di KEK Kendal dan Batang).
- Pembangkit Hydro (SRE): PLTA/PLTM bertindak sebagai Stable Renewable Energy (SRE) penopang beban puncak. RUPTL mengalokasikan penambahan kapasitas hidro sebesar 3,6 GW dalam saluran pipa proyek awal.
B. Bioenergi, Biofuel Mandate & Biometana (Bio-CNG)
- Ekspansi Mandatori Biodiesel (B40 & B50): Implementasi mandatori B40 pada 2025 dan rencana penahapan B50 membutuhkan pasokan bahan bakar nabati masif[31]. Pembangunan pabrik biodiesel baru dan perluasan kapasitas oleh badan usaha BBN menambah kapasitas sebesar 2,86 juta kL/tahun dengan nilai investasi Rp 2,37 Triliun, sehingga total kapasitas produksi biodiesel nasional naik menjadi 22,02 juta kL/tahun.7
- Komersialisasi Biometana (Bio-CNG): Dari total potensi bioenergi sebesar 57 GW, potensi limbah cair kelapa sawit (Palm Oil Mill Effluent / POME) dimanfaatkan menjadi biometana (Bio-CNG). Beroperasinya pabrik Bio-CNG komersial (seperti fasilitas PT KIS Biofuels di Langkat dan Tasik Raja, Sumatra Utara) membuka peluang bisnis virtual pipeline untuk menggantikan LPG dan gas fosil di sektor industri serta komersial.
- Sustainable Aviation Fuel (SAF): Uji terbang dan komersialisasi SAF berbasis minyak goreng bekas (Used Cooking Oil / UCO) menjadi peluang baru dekarbonisasi sektor aviasi nasional.
C. Transmisi Interkoneksi Antarpulau & Smart Grid/BESS
- Infrastruktur Grid Antarpulau (~47.758 kms): Karena pusat beban berada di Pulau Jawa sementara potensi EBT terbesar tersebar di luar Jawa, pemerintah merencanakan pembangunan transmisi sepanjang ~47.758 kms dan Gardu Induk 107.950 MVA. Lini waktu interkoneksi mencakup Sumatra–Batam (2028), Sumatra–Jawa (2031), dan Kalimantan–Jawa (2040)
- Sistem Penyimpanan Energi (BESS & Pumped Storage): Penetrasi VRE skala besar membutuhkan integrasi baterai penyimpan energi. RUPTL menargetkan 10,3 GW BESS hingga 2034, dan proyeksi RUKN membutuhkan hingga 34 GW storage pada tahun 2060 untuk menjaga kestabilan frekuensi dan tegangan jaringan.
D. Dekarbonisasi Industri, CCS/CCUS, dan Molekul Bersih (Green Hydrogen/Ammonia)
- Carbon Capture and Storage (CCS/CCUS): Kerangka regulasi Perpres No. 14 Tahun 2024 dan Permen ESDM memperkuat implementasi CCS/CCUS. Tiga Plan of Development (POD) proyek CCS/CCUS hulu migas telah disetujui (CCUS Lapangan Ubadari, CCS Lapangan Abadi Masela, dan CCS Sakakemang). CCS juga disiapkan untuk industri semen, pupuk, dan pembangkit fosil dengan porsi 26,4% pada 2060.
- Green Hydrogen & Green Ammonia: Berdasarkan Peta Jalan Hidrogen dan Amonia Nasional (RHAN), hidrogen hijau diposisikan sebagai game changer dekarbonisasi jangka panjang. Pada sistem kelistrikan, green ammonia (NH₃) diproyeksikan mulai di-co-firing 100% pada PLTU mulai tahun 2045, sedangkan green hydrogen (H₂) diproyeksikan menyuplai 100% PLTGas mulai tahun 2051. Proyek percontohan hidrogen hijau (seperti di Cilacap oleh PNRE) menjadi awal pembentukan ekosistem hidrogen nasional.8
- Dekarbonisasi Captive Power Smelter: Kebutuhan elektrifikasi hijau pada sektor pengolahan mineral (seperti smelter nikel HPAL/RKEF) mendorong peluang kemitraan IPP EBT untuk menggantikan PLTU captive
Bauran Energi Realistis
Melihat kondisi data dari target dan aktual data historis sepuluh tahun terakhir, besar kemungkinan akan terjadi pergeseran target dari bauran energi Nasional, plot grafik berikut diambil dari data historis 10 tahun terakhir.
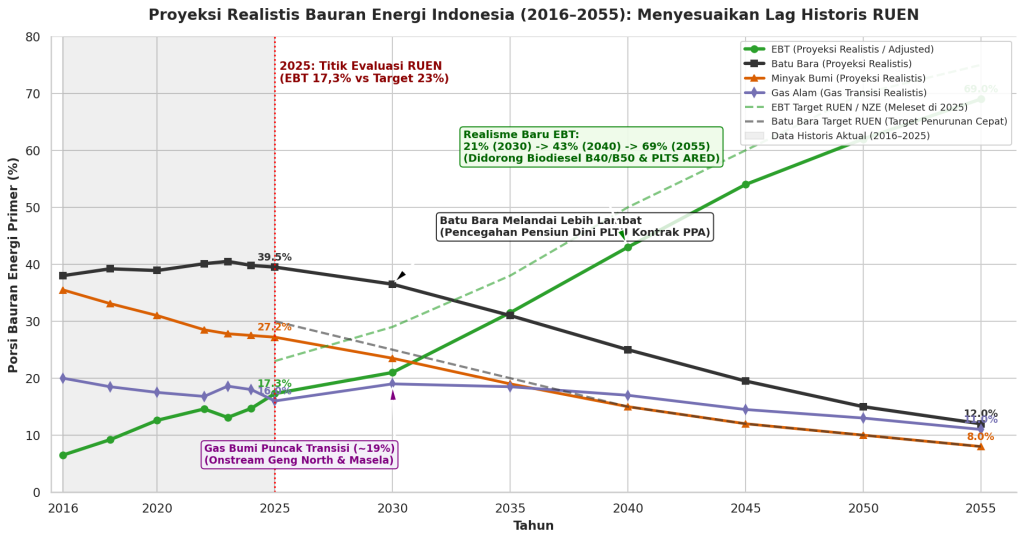
Pelajaran historis dari periode 2016 hingga 2025 menunjukkan bahwa target awal bauran energi baru terbarukan (EBT) dalam Rencana Umum Energi Nasional (RUEN) sebesar 23,0% meleset, di mana realisasinya hanya mencapai 17,3% pada pertengahan dekade 2020-an dengan kontribusi utama dari mandatori biodiesel B35/B40. Di sisi lain, porsi penggunaan batu bara justru bertahan tinggi di kisaran 39,5% hingga 40,5%. Kondisi ini dipicu oleh komitmen operasional proyek pembangkit listrik tenaga uap (PLTU) 35 GW serta kebijakan pemenuhan kebutuhan domestik (Domestic Market Obligation/DMO) batu bara dengan harga murah yang masih berjalan.
Ke depan, penurunan porsi batu bara diproyeksikan berjalan lebih moderat karena masih terikat kontrak jual-beli listrik jangka panjang (Power Purchase Agreement/PPA) pada PLTU yang sudah ada. Porsi batu bara diperkirakan melandai secara realistis dari 39,5% pada tahun 2025 menjadi 36,5% pada 2030, lalu turun ke 25,0% pada 2040, hingga tersisa 12,0% pada tahun 2055 saat sisa PLTU yang beroperasi telah dilengkapi teknologi Carbon Capture and Storage (CCS) atau co-firing amonia. Sementara itu, gas alam akan mengambil peran sentral sebagai energi transisi untuk menyeimbangkan EBT variabel (VRE). Porsi gas bumi diproyeksikan naik dari 16,0% pada tahun 2025 menuju puncaknya sebesar 19,0% pada tahun 2030 seiring mulai beroperasinya proyek hulu raksasa seperti Geng North dan Masela, sebelum akhirnya melandai ke angka 11,0% pada tahun 2055.
Melalui pendekatan “Realisme Baru” yang didorong oleh skenario perbaikan bertahap dalam Accelerated Renewable Energy Development (ARED) pada RUPTL serta perluasan mandatori biodiesel B50/B60, bauran EBT diproyeksikan tumbuh secara konsisten. Porsi EBT ditargetkan merangkak naik menjadi 21,0% pada tahun 2030, kemudian melompat signifikan hingga menyentuh angka 43,0% pada tahun 2040. Pada fase akhir transisi di tahun 2055, bauran energi hijau ini diproyeksikan bakal mendominasi pasokan energi nasional dengan porsi mencapai 69,0%.
Transisi energi di Indonesia tidak lagi dipandang sekadar sebagai kewajiban iklim, melainkan sebagai peluang pertumbuhan ekonomi hijau ( green growth). Meskipun target jangka pendek bauran EBT 2025 disesuaikan menjadi 17%–20% demi menjaga keandalan sistem dan kestabilan ekonomi, arah jangka panjang menuju Net Zero Emission 2060 tetap konsisten.
Footnote
- Indonesia’s renewable energy share in primary supply reached only 13.1% in 2023, missing the 2025 target set in the previous National Energy Policy (KEN). The new KEN projections rely heavily on other sectors, which could jeopardize Indonesia’s commitment to limiting global warming to < 1.5°C. According to IESR’s Transition Readiness Framework (TRF) ↩︎
- Data RPJPN : Rencana Pembangunan Jangka Panjang Nasional (National Government Long Term Development Plan) ↩︎
- Dewan Energi Nasional (DEN) pada tanggal 18 Januari 2024 lalu berencana melakukan adjustment terhadap target bauran energi primer di tahun 2025 dari 23% menjadi 17% – 19% yang akan dituangkan pada revisi PP Nomor 79 Tahun 2014 tentang Kebijakan Energi Nasional (KEN). Perubahan ini menyesuaikan dengan asumsi makro ekonomi yang tidak sesuai dengan prediksi awal dikisaran 7%-8%. ↩︎
- Porsi EBET dalam bauran energi pembangkitan tahun 2025 paling rendah sekitar 15,9% kemudian meningkat menjadi sekitar 21% tahun 2030, 41,3% tahun 2040, 64,7% tahun 2050, dan 73,6% tahun 2060. ↩︎
- 1. Pusat beban berada di Pulau Jawa, sedangkan sumber Energi Terbarukan berada di luar Pulau Jawa; 2. Interkoneksi Sumatera-Batam 2028, Sumatera-Jawa mulai beroperasi tahun 2031, Kalimantan-Jawa 2040, dan Nusa ↩︎
- PLN is attempting to improve its ambition for RE development, with its ARED plan announced at the COP 29 by the Indonesian special envoy for energy and climate (Setiawan, 2024b). The plan aims to add 100 GW of new and RE power plants by 2040 ↩︎
- ESDM : produksi pabrik biodiesel Indonesia menjadi 22,02 juta kL/tahun. ↩︎
- Produksi tenaga listrik kedepan akan didominasi oleh sumber EBET yang beragam seperti surya, angin, arus laut, air bioenergi, panas bumi, green ammonia (NH3) dan green hydrogen (H2)
Sebagian batubara akan digantikan oleh NH3 bertahap mulai 2045 dan
Produksi listrik tahun 2060 berasal dari 24% Energi Baru, 21% VRE, 29% SRE, dan 26% Fosil + CCS ↩︎
Butuh diskusi lebih lanjut, silahkan kontak kami pada form berikut