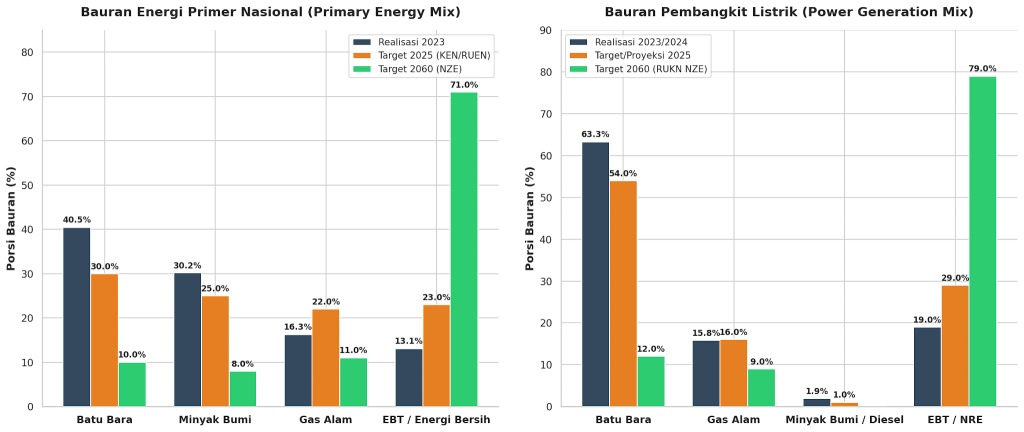
Sepanjang dekade 2013 hingga 2023, posisi gas alam dalam bauran energi primer nasional mengalami pergeseran yang cukup dinamis. Pada tahun 2013, gas bumi memberikan kontribusi signifikan sebesar 19% dari bauran energi primer nasional dengan tingkat konsumsi mencapai 1,56 Tcf. Memasuki tahun 2023, di tengah total pasokan energi primer Indonesia yang menyentuh angka 1.843 MBOE, porsi gas alam sedikit melandai ke kisaran 16,28%–17%. Angka ini menempatkan gas bumi di urutan ketiga di bawah batu bara (40,46%) dan minyak bumi (30,18%). Sektor ketenagalistrikan nasional yang berbasis sistem on-grid berkapasitas 107 GW turut mengandalkan gas alam, di mana Pembangkit Listrik Tenaga Gas dan Uap (PLTGas/PLTGU) menyumbang sekitar 15,8% dari total kapasitas terpasang.
Namun, kestabilan bauran tersebut dibayangi oleh tantangan ketahanan energi yang serius akibat ketimpangan antara pasokan dan permintaan. Dalam kurun waktu sepuluh tahun terakhir (2013–2023), terjadi fenomena yang saling bertolak belakang: produksi hulu gas nasional merosot hingga 22% atau rata-rata mengalami penurunan sebesar 3,5% per tahun. Di sisi lain, laju pertumbuhan domestik justru melonjak tajam sebesar 39%. Kesenjangan yang melebar ini diperparah dengan penyusutan cadangan gas bumi Indonesia sebesar 33%, yang merosot drastis dari 150,39 TSCF pada tahun 2013 menjadi tinggal 99,5 TSCF di tahun 2023.
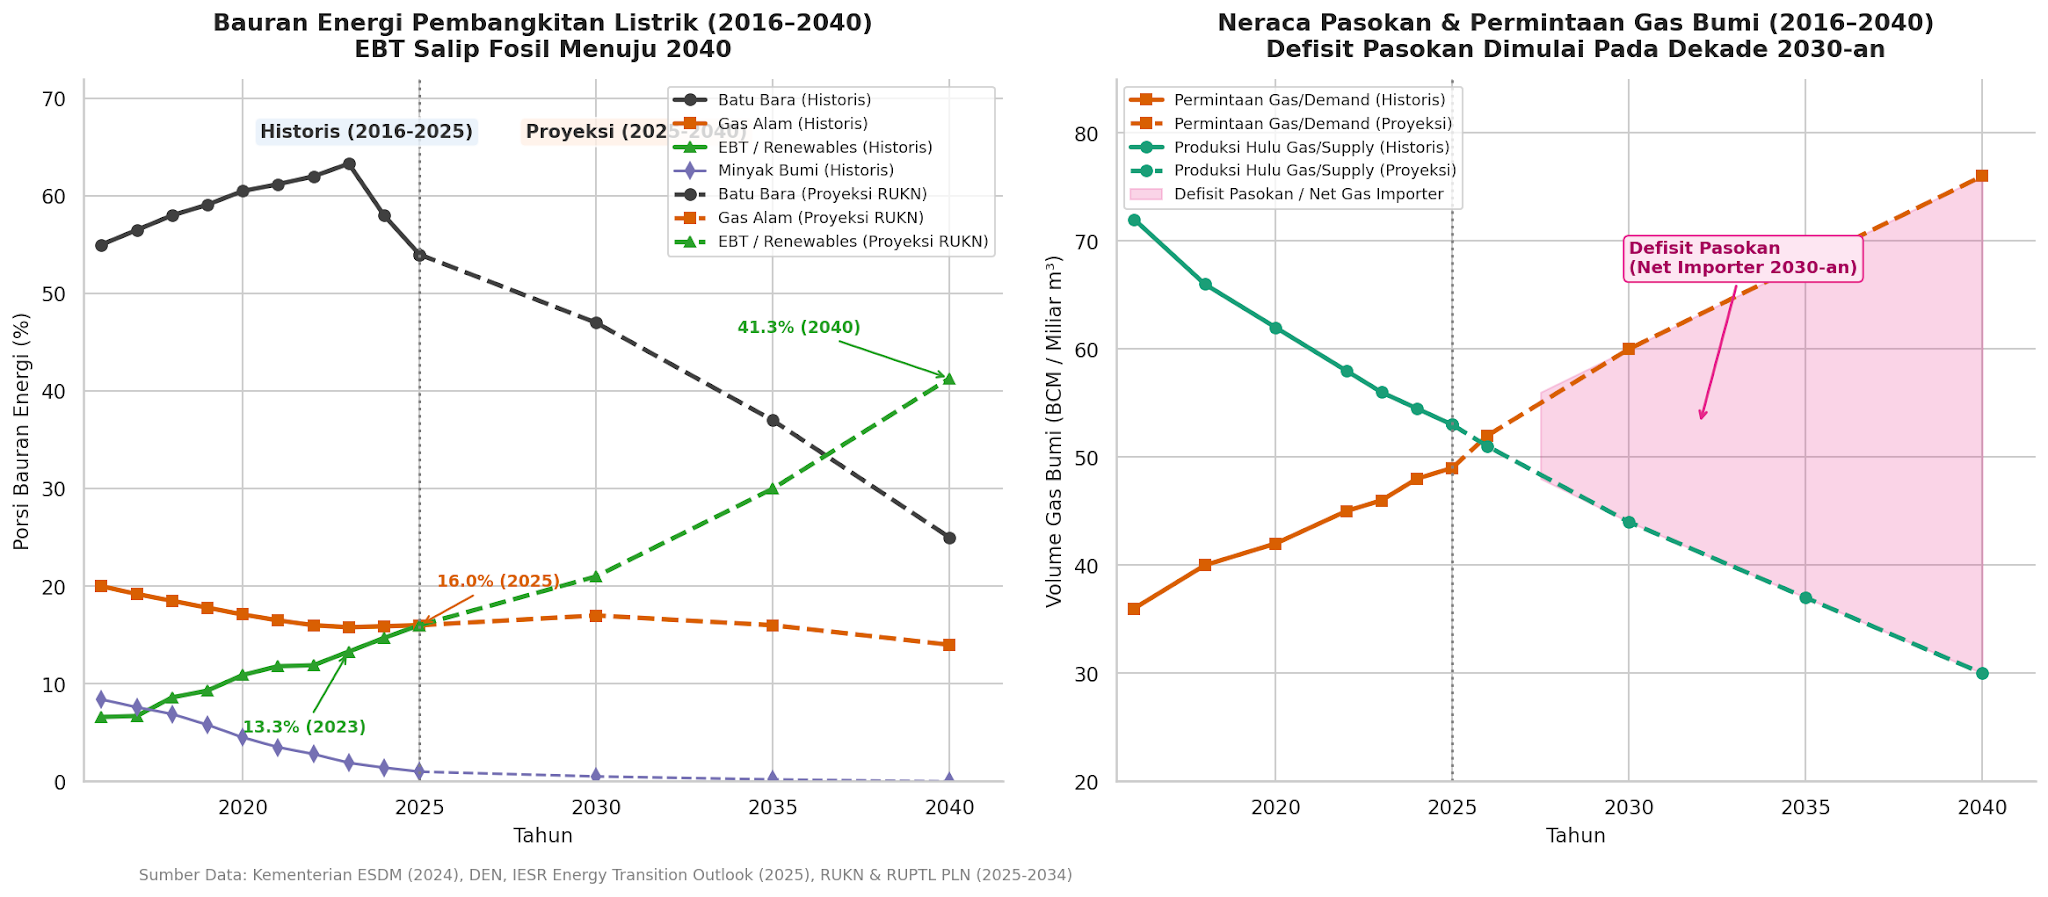
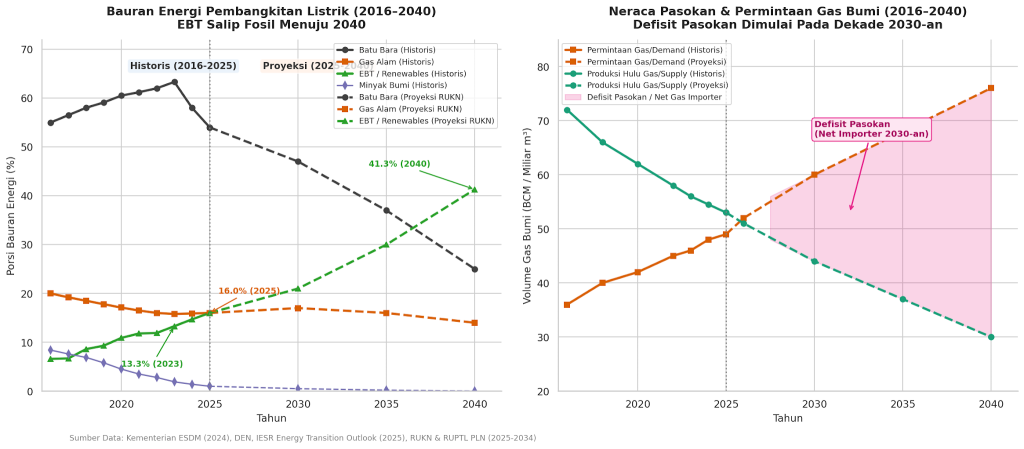
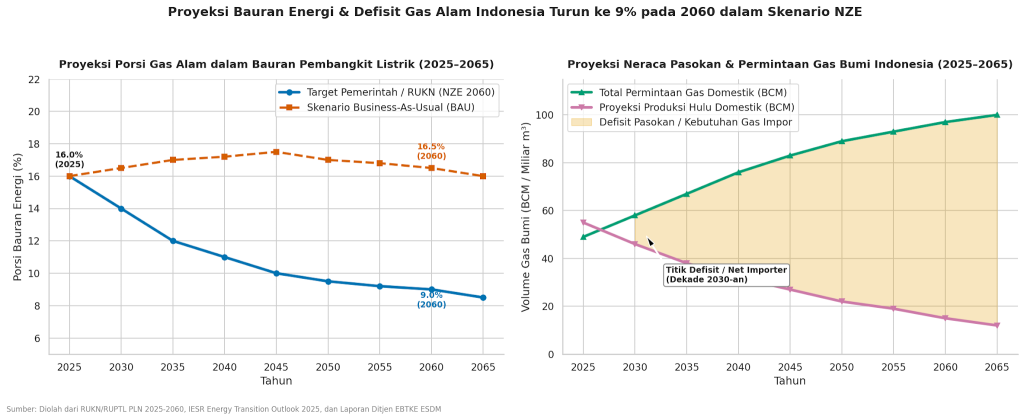
Meskipun pasokan domestik mengetat, ketergantungan terhadap energi bersih ini diperkirakan tetap melonjak dalam jangka pendek. Sepanjang tahun 2024 hingga 2026, permintaan gas nasional diproyeksikan meningkat dari 48 BCM menjadi 52 BCM, sebuah pertumbuhan yang didorong kuat oleh ekspansi sektor ketenagalistrikan serta industri pengolahan mineral (smelter). Jika Indonesia terjebak dalam skenario Business-As-Usual (BAU) tanpa adanya dekarbonisasi yang agresif, porsi gas bumi diprediksi akan terus tertahan tinggi pada kisaran 16%–18%. Konsekuensi logis dari tingginya ketergantungan di tengah merosotnya produksi hulu ini akan memaksa Indonesia secara resmi berubah status menjadi negara pengimpor gas bersih (net gas importer) mulai dekade 2030-an.
Menghadapi tantangan tersebut, pemerintah telah menyusun peta jalan dekarbonisasi jangka panjang melalui target Net Zero Emission (NZE) 2060, yang dituangkan dalam Rencana Umum Ketenagalistrikan Nasional (RUKN) dan RUPTL. Di bawah skenario ini, kapasitas pembangkit listrik nasional ditargetkan melesat hingga 443 GW pada tahun 2060, dengan porsi gas alam dalam bauran pembangkitan diturunkan bertahap dari sekitar 16% di tahun 2025 menjadi 9% di tahun 2060, berdampingan dengan batu bara (12%) dan dominasi EBT (79%). Demi menekan emisi, pembangkit gas akan bertransformasi mulai tahun 2051 melalui program retrofit agar dapat beroperasi penuh menggunakan 100% green hydrogen (𝐻2) atau dilengkapi teknologi Carbon Capture and Storage (CCS). Di masa depan, pembangkit listrik berbasis gas tidak lagi menjadi pemikul beban utama (baseload), melainkan dipertahankan secara strategis sebagai follower atau peaker untuk menjaga stabilitas dan keandalan jaringan listrik di pusat beban kota-kota besar saat pasokan energi terbarukan variabel mengalami fluktuasi.
Realita Penurunan Produksi Hulu dan Kritisnya Cadangan Domestik Dinamika paling mengkhawatirkan dari sektor gas alam Indonesia dalam sepuluh tahun terakhir (2013–2023) terletak pada ketimpangan antara laju produksi dan permintaan1. Selama dekade tersebut, produksi hulu gas alam nasional mengalami penurunan secara kumulatif sebesar 22%, atau terdepresiasi rata-rata 3,5% setiap tahunnya akibat penurunan alami (natural decline) pada lapangan-lapangan tua2. Pada periode yang sama, total cadangan dan sumber daya kontinjensi gas menyusut 33% dari 150,39 TSCF menjadi tinggal 99,5 TSCF. Kontraksi pasokan hulu ini terjadi di saat struktur perekonomian nasional justru membutuhkan pasokan energi yang semakin besar.
Lonjakan Permintaan Domestik dan Ancaman Defisit Pasokan Berbeda dengan tren produksinya yang menurun, tingkat permintaan (demand) gas alam di dalam negeri justru mengalami lonjakan tajam sebesar 39% dalam dekade terakhir. Dalam jangka pendek, konsumsi gas bumi nasional diproyeksikan terus meningkat dari 48 BCM pada tahun 2024 menjadi 52 BCM pada tahun 2026. Pendorong utama lonjakan permintaan ini berasal dari akselerasi hilirisasi industri—khususnya sektor smelter mineral dan petrokimia—serta ekspansi penggunaan gas untuk pembangkit listrik dan jaringan gas rumah tangga. Ketimpangan struktural ini memicu proyeksi bahwa Indonesia akan mengalami defisit pasokan dan berubah status menjadi pengimpor bersih gas (net gas importer) mulai dekade 2030-an.
Proyeksi 40 Tahun Kedepan Menurut Skenario Target Pemerintah Dalam peta jalan energi jangka panjang menuju tahun 2060, pemerintah menetapkan penurunan porsi energi fosil secara terukur seiring dengan ekspansi EBT hingga mencapai 73,6%–79%. Berdasarkan dokumen RUKN dan RUPTL terbaru, porsi gas alam dalam bauran energi pembangkitan diproyeksikan menurun dari kisaran 16% pada tahun 2025 menjadi 9% pada tahun 20603. Penurunan porsi persentase ini tidak berarti penggunaan gas menghilang secara absolut, melainkan porsinya mengecil dibandingkan pertumbuhan total kapasitas pembangkit nasional yang melonjak hingga 443 GW pada tahun 2060. Gas alam disiapkan untuk menggantikan batu bara sebagai penyedia beban dasar (baseload) dan pemikul beban puncak (peaker) dalam sistem ketenagalistrikan bersih.
Skenario Business-As-Usual (BAU) dan Konsekuesi Ekonominya Apabila Indonesia berjalan di bawah skenario Business-As-Usual (BAU) tanpa intervensi kebijakan dekarbonisasi yang agresif, porsi gas bumi dalam bauran energi diproyeksikan bertahan di tingkat 16%–18% hingga empat dekade mendatang (gambar 2 dan 3). Namun, skenario BAU ini membawa konsekuensi ekonomi yang sangat berat. Tanpa adanya penemuan cadangan raksasa baru yang berproduksi secara komersial, ketergantungan pada gas impor dalam bentuk LNG internasional akan membengkak drastis. Hal ini berisiko memperburuk neraca perdagangan nasional dan mengekspos pasar domestik terhadap gejolak harga energi global serta risiko rantai pasok geopolitik.
Dilema Infrastruktur Jangka Panjang dan Risiko Unbankable Assets Tantangan bisnis gas alam semakin kompleks ketika meninjau infrastruktur penyaluran. Karakteristik geografi Indonesia yang kepulauan mengharuskan gas alam dicairkan menjadi LNG untuk didistribusikan dari pusat produksi di wilayah timur ke pusat beban di wilayah barat. Pembangunan infrastruktur LNG dan jaringan regasifikasi membutuhkan investasi kapital yang sangat besar dengan masa pengembalian modal yang panjang, rata-rata mencapai 30 tahun. Mengingat target NZE ditetapkan pada tahun 2060, proyek-proyek infrastruktur gas baru menghadapi tenggat waktu yang sangat sempit, sehingga diproyeksikan berisiko tinggi menjadi tidak layak didanai (unbankable) dan terancam menjadi aset terdampar (stranded assets).
Footnote :
- Indonesia-Energy-Transition-Outlook-2025-Digital-Version, Indonesia’s upstream oil and gas revenues have plummeted from 35% of total revenue (7% of GDP) in 2001 to under 1% of GDP since 2016, with gas demand projected to rise from 48 to 52 BCM by 2026 and oil production to fall to 400 kb/day by 2030 ↩︎
- Indonesia is projected to become a net gas importer by the 2030s (IEA, 2022a). Indonesia’s gas reserves are shrinking rapidly, dropping by 33% from 150.39 TSCF in 2013 to 99.5 (reserves and contingent resources) in 2023 (MEMR, 2023c; 2024) ↩︎
- 260126R0P-Bahan-Transisi-Energi-INDEF-Tayang, ↩︎